Tag: CBS
Imposto do pecado em 2027: a MP 1.399/2026 não muda o preço, muda o risco
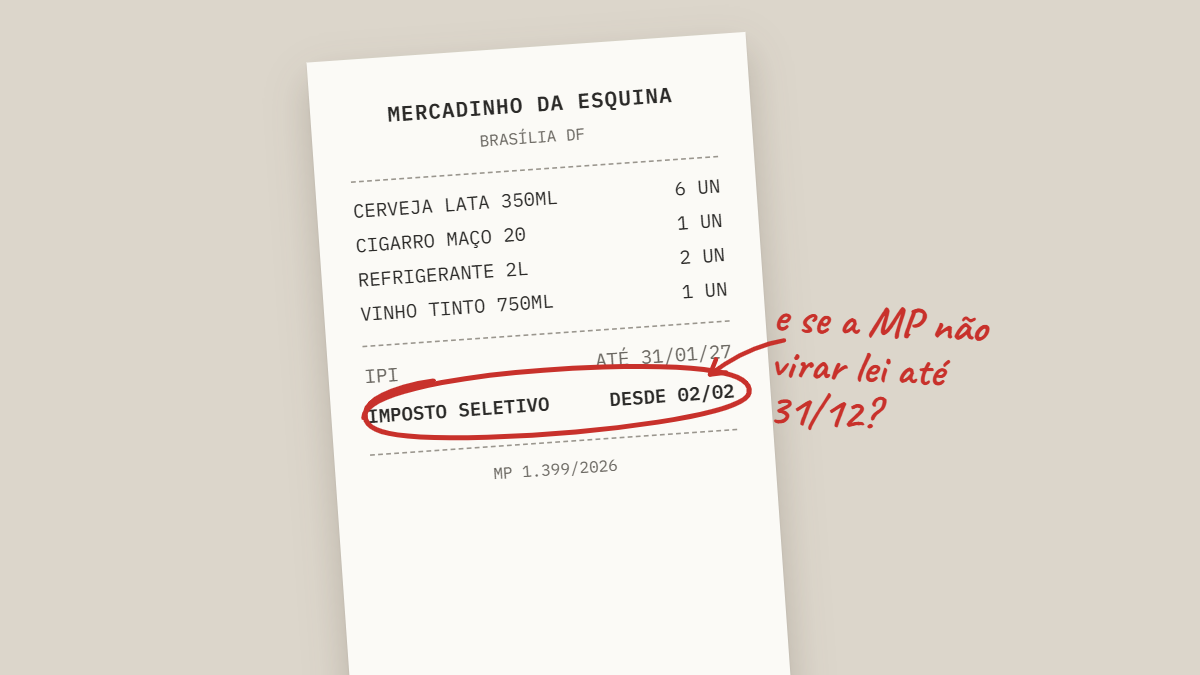
A carga do Imposto Seletivo copia o IPI no primeiro ano, mas a validade da medida provisória, a apuração assistida e a calibragem da CBS levam o problema para a gestão jurídica da empresa Por Daniel de Miranda A Medida Provisória 1.399/2026, publicada em edição extra do Diário Oficial da União em 4 de novembro de 2026, fixou as alíquotas […]
Split payment: a reforma tributária vai passar pelo caixa da sua empresa
O recolhimento do IBS e da CBS na própria liquidação financeira (split payment) acaba com o trânsito do tributo pelo caixa e exige preparação já em 2026. Por Daniel de Miranda O split payment é a face menos comentada e mais radical da reforma tributária. Previsto nos arts. 31 a 35 da Lei Complementar 214/2025, ele determina que o IBS […]
O Ato Conjunto RFB/CGIBS 1/2025 marca o fim da flexibilização de penalidades em agosto. Em paralelo, a própria Receita diz publicamente que só vai autuar em 2027. O empresariado precisa decidir em qual dos dois calendários acreditar. Por Daniel de Miranda A reforma tributária em 2026, no que diz respeito às obrigações acessórias, vive um descompasso curioso. Em primeiro lugar, […]