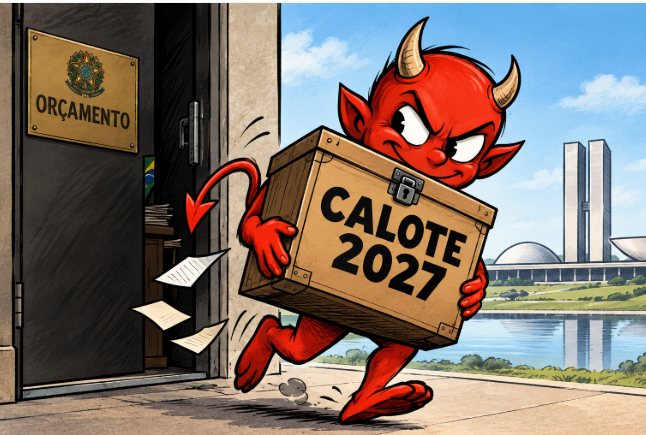
Os desafios econômicos do Brasil em 2027 mostram-se extremamente complexos. O segundo turno de 25 de outubro opõe duas visões de país. Contudo, essa disputa coloca o vencedor diante de um mesmo problema fiscal. O Brasil chega a 2027 com inflação acima da meta. Além disso, os juros seguem entre os mais altos do mundo. A dívida pública mantém trajetória ascendente. Por conseguinte, existe um espaço político muito estreito para corrigir esses desequilíbrios.
O primeiro turno antecipou esse cenário de divisão. Flávio Bolsonaro (PL) somou 47,03% dos votos válidos. Por outro lado, Lula (PT) alcançou 45,16%. Portanto, o eleitorado mostrou-se dividido quase ao meio. Essa divisão antecipa um governo sem folga de capital político, independentemente do resultado. Se o eleito for de direita, o mercado esperará ajuste e reformas. No entanto, o eleitor exigirá a manutenção dos benefícios. Conciliar essas duas expectativas será o desafio central.
VISTO, LIDO E OUVIDO
Coluna criada em 1960 por Ari Cunha (In memoriam) no Correio Braziliense
Hoje, com Circe Cunha e Mamfil – Manoel de Andrade
jornalistacircecunha@gmail.com
instagram.com/vistolidoeouvido
facebook.com/vistolidoeouvido
O cálculo fiscal e os desafios econômicos do Brasil em 2027
O governo federal opera com déficit primário projetado em torno de 0,5% do PIB em 2026. Esse dado consta nos relatórios oficiais do Boletim Focus do Banco Central. Paralelamente, a dívida líquida do setor público deve passar de cerca de 70% do PIB neste ano para aproximadamente 79% em 2029. Além disso, a dívida bruta caminha para a casa dos 90%. Vale lembrar que essa é a métrica observada pelas agências de risco.
O arcabouço fiscal em vigor limita o crescimento real da despesa. Contudo, a norma depende de arrecadação crescente para ser cumprida. Dessa forma, boa parte do mercado duvida do alcance das metas dos próximos anos sem receitas extraordinárias. O novo presidente herda, portanto, uma decisão incômoda. Ele precisará perseguir o equilíbrio por meio de cortes politicamente custosos. Caso contrário, aceitará a deterioração e pagará o preço em prêmio de risco.
Juros altos e o peso da dívida pública
Esse movimento marcou o quinto corte consecutivo. A taxa Selic caiu para 13,75% ao ano em setembro. Apesar disso, a taxa permanece em patamar fortemente restritivo. Por conseguinte, o resultado nominal tem déficit próximo de 8,5% do PIB. É exatamente aí que a dívida cresce, pois o cálculo inclui os juros.
Cada ponto percentual de juros a mais encarece o serviço da dívida em dezenas de bilhões de reais por ano. A queda dos juros é o maior alívio fiscal disponível. No entanto, essa redução não se decreta por canetada. Ela depende de credibilidade no mercado. Se um governo sinalizar frouxidão nas contas, ele verá o efeito oposto. Nesse caso, a curva futura se afastará do desejado.
Inflação e a autonomia do Banco Central
As projeções para o IPCA de 2026 estão em torno de 5%. Esse valor fica acima do teto de tolerância da meta de 3%. Além disso, o Banco Central projeta inflação acima do centro da meta no horizonte relevante.
Um presidente eleito será tentado a pressionar por cortes mais rápidos de juros. Afinal, qualquer governante busca destravar o crescimento econômico. O respeito à autonomia da autoridade monetária será um teste de maturidade. Esse teste ocorrerá mesmo quando as decisões atrapalharem o calendário político. Afinal, interferir na instituição garante dólar mais caro e inflação mais persistente. Para um governo de direita, esse teste é ainda mais simbólico, pois ele se apresenta como fiador da ortodoxia.
Como superar os gargalos orçamentários nos desafios econômicos do Brasil em 2027
Orçamento rígido e promessas generosas
A maior parte da despesa federal é obrigatória. Esse grupo inclui Previdência, benefícios assistenciais, pessoal e pisos constitucionais de saúde e educação. Além disso, existe a vinculação do salário mínimo a diversos gastos. Somam-se a isso as emendas parlamentares impositivas. Essas emendas reduziram a margem de manobra do Executivo.
Há também a isenção do Imposto de Renda para quem ganha até R$ 5 mil. Essa medida já está em vigor e é popular demais para ser revertida. Contudo, sua compensação depende de tributação mínima sobre rendas mais altas. Prometer redução de impostos, manutenção de programas sociais e ajuste fiscal ao mesmo tempo é aritmeticamente inviável. Portanto, o eleito terá de escolher o que será sacrificado. A conta do eleitor, em geral, chega muito depressa.
Governabilidade e o papel do Congresso Nacional
Qualquer agenda econômica passa necessariamente pelo Legislativo. O Congresso eleito em outubro tende a ser fragmentado e protagonista do Orçamento. Um presidente de direita poderá contar com uma bancada afinada em pautas liberais. Essas pautas incluem privatizações e desburocratização. No entanto, o apoio do Centrão costuma ter preço em cargos e emendas.
A tensão política é bastante conhecida no Brasília. A base que ajuda a aprovar reformas é a mesma que pressiona por gastos. Sem uma coalizão sólida, as reformas administrativa e previdenciária dificilmente avançam. Afinal, essas são as matérias mais difíceis no Parlamento.
Crescimento medíocre e produtividade estagnada
O mercado projeta expansão do PIB em torno de 1,9% em 2026. Esse ritmo esconde um problema estrutural do país. O crescimento potencial brasileiro é baixo, o mercado de trabalho está aquecido e a produtividade avança pouco. Com o desemprego em patamares reduzidos, qualquer estímulo de demanda converte-se em inflação. Ou seja, o estímulo não vira produção real.
A saída exige obrigatoriamente ganhos de oferta. Isso significa investimento em infraestrutura, melhora do ambiente de negócios e segurança jurídica para concessões. Além disso, exige qualificação da mão de obra. No entanto, essa é uma agenda de longo prazo que não rende dividendos eleitorais em quatro anos.
O cenário internacional e a estrutura fiscal de 2027
Reformas em transição e o impacto tributário
A reforma tributária sobre o consumo já foi aprovada. Porém, sua implementação se estenderá por anos. Esse processo trará regulamentações, conflitos federativos e riscos de aumento da complexidade. O próximo presidente terá de conduzir essa transição sem desfigurá-la.
Além disso, ele precisará enfrentar o que ficou de fora da proposta original. Isso inclui a tributação da renda e do patrimônio, além da reforma administrativa. Também exige a revisão de subsídios e renúncias fiscais. Afinal, esses benefícios consomem parcela relevante da arrecadação e raramente sofrem cortes.
Cenário externo, câmbio e geopolítica
O dólar projetado perto de R$ 5,20 depende de fatores externos e internos. Ele reflete a percepção de risco fiscal e o ciclo de juros americano. Além disso, as tarifas comerciais impostas pelos Estados Unidos afetam as projeções. A disputa tecnológica entre Washington e Pequim também gera impactos. Paralelamente, a dependência do agronegócio em relação à China exige uma diplomacia comercial pragmática.
Afinidade ideológica com Washington não garante concessões automáticas. Inclusive, um alinhamento automático pode custar mercados valiosos. A ratificação do acordo Mercosul-União Europeia e a reputação ambiental do país também pesam bastante. Especialmente após a COP30, esses fatores definirão o acesso a mercados e capital.
Famílias endividadas e o crédito caro
O crédito caro e o comprometimento da renda com dívidas reduzem o consumo. Por conseguinte, esses fatores aumentam a taxa de inadimplência. Medidas de renegociação parecem tentadoras para qualquer governo. Contudo, se forem mal desenhadas, elas estimulam novo endividamento e pressionam bancos públicos. Trata-se de um problema complexo que combina economia, política social e risco fiscal.
Previdência, estatais e as escolhas do novo governante
Previdência, indexação e gastos sociais
A pressão demográfica atua de forma lenta, porém implacável. O envelhecimento da população eleva despesas com aposentadorias e com o Benefício de Prestação Continuada (BPC). Além disso, a regra de reajuste do salário mínimo transmite cada aumento a toda a folha de benefícios.
A reforma de 2019 comprou tempo, mas não resolveu o problema estrutural. Por isso, discutir a desindexação de benefícios ou rever pisos constitucionais é um tabu em ano eleitoral. Um presidente de direita precisará dizer com franqueza onde pretende cortar. Ele precisará agir sem atingir os mais pobres, que formam parte de sua base eleitoral. Programas como o Bolsa Família dificilmente serão desmontados. Portanto, a questão central é definir quem os financiará e com qual critério.
Estatais, preços administrados e investimentos
A política de preços de combustíveis e energia é fonte recorrente de atrito. O mesmo ocorre com a governança da Petrobras e o papel dos bancos públicos. Privatizar pode reduzir a pressão fiscal e atrair capital estrangeiro. No entanto, processos mal conduzidos geram contestação judicial e perda de valor.
Ao mesmo tempo, o investimento público encontra-se comprimido pelo custeio. Por essa razão, a infraestrutura depende de concessões e parcerias com o setor privado. Todavia, essas parcerias só aparecem quando há previsibilidade regulatória. A direita costuma prometer destravar o investimento privado. Para cumpri-la, ela precisará oferecer regras estáveis e respeitá-las no longo prazo
Dilemas do mandato e o que esperar de 2027
O dilema próprio da direita no poder
Um governo de direita enfrenta uma contradição que a campanha raramente admite. O discurso de redução de impostos colide com a necessidade de manter programas populares. Além disso, enfrenta o apetite do Centrão por recursos e a rigidez dos gastos obrigatórios.
Há também o risco de buscar resultados por atalhos. Esses atalhos incluem renúncias fiscais, créditos subsidiados ou pressão sobre estatais. Tais medidas desmontariam a credibilidade conquistada com o mercado. Por fim, existe a dimensão política. O capital eleitoral de um líder polarizador pode dificultar acordos no Congresso. Isso ocorre no momento em que as reformas exigem ampla interlocução.
Confiança, classificação de risco e fluxo de capital
O Brasil segue abaixo do grau de investimento na maioria das agências de risco. Por isso, o custo de financiamento do Tesouro reflete essa percepção negativa. Os primeiros sinais do presidente eleito serão lidos em tempo real pelos investidores. Essa leitura começará pela escolha da equipe econômica.
Nomes respeitados e um desenho fiscal crível podem reduzir o prêmio de risco. Por outro lado, ruídos ou interferências em instituições técnicas produzem o efeito inverso. A janela entre a eleição e a posse é o período em que a incerteza cobra seu preço no câmbio e nos juros futuros.
Custo de vida e poder de compra da população
Por trás dos indicadores agregados está o orçamento doméstico. Alimentos, aluguéis, serviços e tarifas pesam mais para quem ganha menos. Por conseguinte, o eleitor cobra do governo aquilo que sente no supermercado. Ele não julga o governo pelos relatórios do Banco Central.
Políticas de contenção de preços por meio de tabelamentos ou controle artificial aliviam apenas no curto prazo. Contudo, elas cobram uma conta alta no médio prazo. Essa conta vem na forma de déficits maiores ou represamento de tarifas. O presidente que resistir a esse atalho enfrentará impopularidade antes de colher resultados. Trata-se de um custo que poucos governantes aceitam pagar.
O que esperar do futuro econômico do país
O próximo presidente não terá lua de mel com o eleitorado. A janela de legitimidade, de poucos meses, deverá ser usada com extrema clareza. Ele precisará anunciar a âncora fiscal, definir a relação com o Banco Central e apresentar um calendário de reformas.
Um governo de direita que honre a responsabilidade fiscal poderá colher queda de juros e valorização do real. Contudo, se ceder à tentação de gastar para agradar o eleitor, repetirá erros históricos. Em ambos os casos, o país já não tem margem para adiar suas escolhas.